
สรุปประเด็นสำคัญ
-
ตรวจสอบภาระหนี้และเกณฑ์สินเชื่อใหม่: อัตราปฏิเสธสินเชื่อ (REJECT RATE) พุ่งสูงถึง 44.9% ผู้กู้ต้องระวังสินเชื่อซื้อก่อนผ่อนทีหลัง (BNPL) ที่จะถูกนับรวมในภาระหนี้ (DSR) แม้ปัจจุบันจะมีการปลดล็อกเกณฑ์ LTV ให้กู้บ้านได้ 100% ก็ตาม
-
ห้ามเซ็นเอกสารกู้ยืมที่เว้นช่องว่าง: การเซ็นเอกสารที่ยังกรอกตัวเลขไม่ครบ มีความเสี่ยงที่จะถูกกรอกหนี้เกินจริง ซึ่งศาลอาจมองว่าผู้กู้ยินยอมให้กรอกหากไม่สามารถหาพยานหลักฐานมาหักล้างได้
-
ระวังกับดักค้ำประกันแบบ “ลูกหนี้ร่วม” และดอกเบี้ยลอยตัว: กฎหมายใหม่คุ้มครองไม่ให้บุคคลธรรมดาต้องรับผิดชอบหนี้แบบลูกหนี้ร่วม และผู้กู้ต้องระวังอัตราดอกเบี้ย MRR หลังหมดโปรโมชัน ซึ่งเป็นสาเหตุหลักที่ทำให้คนติดแบล็กลิสต์หนี้เสีย (NPL)
-
รู้ทันอายุความคดีเงินกู้เพื่อปกป้องสิทธิ: สัญญาเงินกู้แบบผ่อนชำระเป็นงวดๆ มีอายุความฟ้องร้องเพียง 5 ปี นับจากวันที่ผิดนัดชำระแต่ละงวด (อ้างอิงฎีกาใหม่ปี 2568) หากถูกฟ้องร้องควรตั้งสติและเข้าสู่กระบวนการไกล่เกลี่ย
(อัปเดตข้อมูลล่าสุด: ตุลาคม 2569)
การลงทุนในอสังหาริมทรัพย์ ไม่ว่าจะเป็นการตัดสินใจซื้อบ้านหรูราคา 15,000,000 บาท หรือการลงทุนในคอนโดมิเนียมทำเลศักยภาพที่มีสัดส่วนขนาดพื้นที่ 45 ตารางเมตร สิ่งที่หลีกเลี่ยงไม่ได้สำหรับนักลงทุนส่วนใหญ่คือการจัดหาแหล่งเงินทุน ซึ่งกระบวนการทั้งหมดมักจะไปบรรจบอยู่ที่จุดเดียวกัน นั่นคือการทำ สัญญาเงินกู้
สมาคมธุรกิจบ้านจัดสรรเปิดเผยตัวเลข ณ เดือน กรกฎาคม 2569 ว่า อัตราการปฏิเสธสินเชื่อ (REJECT RATE) พุ่งสูงถึง 44.9% ซึ่งเพิ่มขึ้นจาก 39.8% ในปีก่อนหน้า ส่งผลกระทบต่อการอนุมัติบ้านในทุกระดับราคา ไม่เว้นแม้แต่กลุ่มระดับกลางถึงบน ปัจจุบันการขอสินเชื่อยากขึ้นมาก ดังนั้นเมื่อกู้ผ่านแล้ว ยิ่งต้องอ่านสัญญาเงินกู้ให้ละเอียดกว่าเดิม อย่าเพิ่งดีใจจนรีบเซ็นโดยไม่ดูเงื่อนไข นอกจากนี้ก่อนยื่นกู้หรือเซ็นสัญญา ไม่ควรสร้างหนี้ซ่อนเร้นอย่างสินเชื่อประเภทซื้อก่อนผ่อนทีหลัง (BNPL) ซึ่งธนาคารแห่งประเทศไทยกำลังจับตาอย่างใกล้ชิดในปี 2569 เพราะธนาคารจะนำหนี้ก้อนเล็กๆ เหล่านี้มาคำนวณในภาระหนี้ต่อรายได้ (DSR) ซึ่งส่งผลโดยตรงต่อการพิจารณาวงเงินกู้ของคุณ
ปัจจุบัน ธนาคารแห่งประเทศไทย ได้มีมาตรการผ่อนปรนเกณฑ์ LTV ชั่วคราว โดยอนุญาตให้การกู้ซื้อบ้านหลังที่ 2 หรือ 3 รวมถึงบ้านที่มีราคา 10,000,000 บาทขึ้นไป สามารถกู้ได้เต็ม 100% โดยไม่ต้องวางเงินดาวน์ ซึ่งมาตรการนี้มีผลบังคับใช้ถึงวันที่ 30 มิถุนายน 2570 แม้จะสามารถยื่นกู้ได้เต็ม 100% แต่ห้ามประมาทเรื่องภาระดอกเบี้ยระยะยาวเด็ดขาด
แม้ว่าการวิเคราะห์ทำเลหรือผลตอบแทนจากการปล่อยเช่าจะเป็นเรื่องสำคัญ แต่สิ่งที่นักลงทุนและผู้ซื้ออสังหาริมทรัพย์มักมองข้ามคือรายละเอียดทางกฎหมายที่ซ่อนอยู่ในเอกสารสำคัญฉบับนี้ การตวัดปากกาเพียงครั้งเดียวอาจพลิกชีวิตจากนักลงทุนที่ประสบความสำเร็จให้กลายเป็นลูกหนี้ที่ต้องแบกรับภาระหนักอึ้งโดยไม่ทันตั้งตัว
สรุปบทเรียนจากคดีฟ้องร้องสินเชื่อดัง ทำไมคนถึงเป็นหนี้โดยไม่รู้ตัว?
จากสถิติของศาลยุติธรรมในแต่ละปี คดีแพ่ง ที่มีปริมาณพุ่งสูงเป็นอันดับต้นๆ มักหนีไม่พ้นข้อพิพาทที่เกี่ยวข้องกับการผิดนัดชำระหนี้และการ ฟ้องร้องสินเชื่อ หากเราย้อนดูบทเรียนจากคดีดังหลายกรณีที่เคยเป็นหน้าข่าว จะพบว่าจุดเริ่มต้นของความพินาศทางการเงินมักไม่ได้เกิดจากความตั้งใจที่จะเบี้ยวหนี้ แต่เกิดจากความประมาทเลินเล่อในขั้นตอนการทำสัญญา
หลายคนได้รับ หมายศาล มาแขวนอยู่หน้าบ้านทั้งที่ตนเองเชื่อมั่นว่าได้ชำระหนี้ตามที่ตกลงปากเปล่าไว้ครบถ้วนแล้ว หรือบางกรณีผู้กู้ต้องตกตะลึงเมื่อพบว่ายอดหนี้ที่ถูกฟ้องร้องสูงกว่าเงินต้นที่ได้รับมาหลายเท่าตัว สาเหตุหลักมาจากการที่ผู้กู้ขาดความรอบคอบ ละเลยการตรวจสอบเงื่อนไขที่ซ่อนเร้น และยอมรับข้อตกลงที่เสียเปรียบอย่างรุนแรง การทำความเข้าใจข้อผิดพลาดเหล่านี้จึงเป็นเกราะป้องกันชั้นดีที่จะช่วยรักษาสภาพคล่องและทรัพย์สินอันมีค่าของคุณเอาไว้
3 สิ่งห้ามทำเด็ดขาด ก่อนจรดปากกาเซ็น “สัญญาเงินกู้”
สำหรับผู้ที่กำลังจะทำธุรกรรมทางการเงิน ไม่ว่าจะเป็นการขอสินเชื่อเพื่อที่อยู่อาศัยหรือเพื่อการลงทุน นี่คือข้อห้ามสำคัญระดับเด็ดขาดที่คุณต้องตรวจสอบให้ถี่ถ้วนก่อนที่จะลงนามในเอกสารใดๆ
1. ห้ามเซ็น “สัญญาเงินกู้” ที่เว้นช่องว่างไว้เด็ดขาด
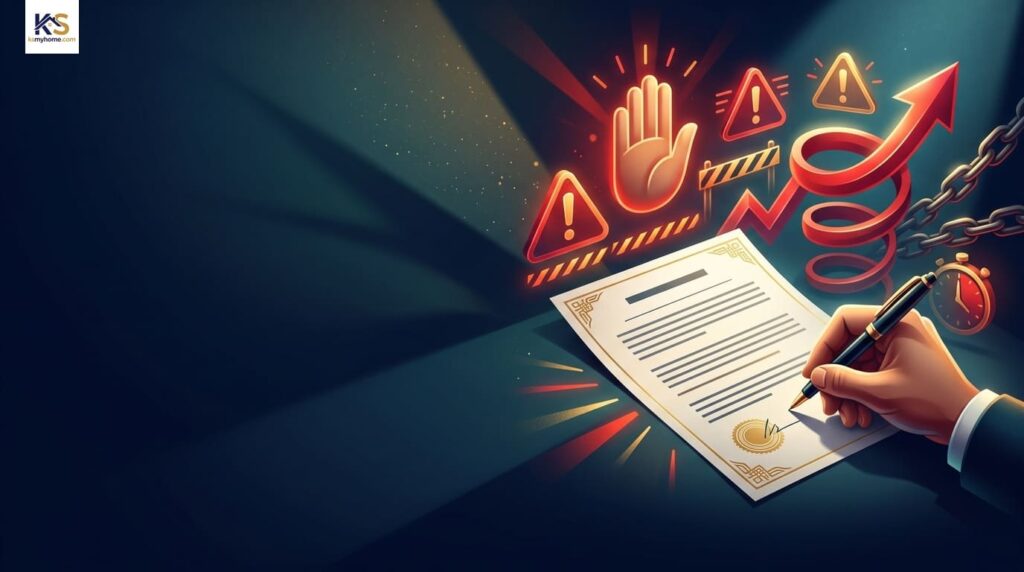
ข้อผิดพลาดที่ร้ายแรงที่สุดและพบเจอได้บ่อยมากคือการที่ผู้กู้ยอมเซ็นชื่อในเอกสารที่ยังกรอกรายละเอียดไม่ครบถ้วน ไม่ว่าเจ้าหนี้จะอ้างว่าเพื่อความสะดวกรวดเร็ว หรือให้ผู้กู้เซ็นทิ้งไว้แล้วเจ้าหน้าที่จะเป็นผู้ดำเนินการ กรอกตัวเลขทีหลัง ให้ การกระทำเช่นนี้มีความเสี่ยงสูงมากที่จะทำให้คุณต้องเผชิญกับ ภาระหนี้ ที่ไม่ได้ก่อ
การลงนามในเอกสารที่เว้นช่องว่างในสาระสำคัญ เช่น จำนวนเงินต้น อัตราดอกเบี้ย หรือวันที่ชำระคืน แม้ในทางกฎหมายอาจมองว่าเป็น สัญญาที่ไม่สมบูรณ์ ในขณะที่เซ็น แต่เมื่อเอกสารนั้นถูกนำไปกรอกตัวเลขจนครบถ้วนและนำมาฟ้องร้องจะเป็นอันตรายอย่างยิ่ง หากเจ้าหนี้กรอกจำนวนเงินตรงกับยอดหนี้ที่แท้จริง ศาลจะตีความว่าผู้กู้ยินยอมให้กรอกแล้ว (อ้างอิงฎีกาที่ 247/2548) แต่ถ้าเจ้าหนี้แอบกรอกตัวเลขเกินความจริงโดยที่เราไม่ได้ยินยอม เอกสารนั้นจะกลายเป็นเอกสารปลอมทันที และเจ้าหนี้จะไม่สามารถนำมาฟ้องร้องเพื่อบังคับคดีเอาเงินจากเราได้ (อ้างอิงฎีกาที่ 1539/2548)
โดยหลักกฎหมายแล้ว หน้าที่ในการหาหลักฐานมาพิสูจน์ว่าสัญญาถูกต้องหรือไม่จะตกเป็นของฝั่งเจ้าหนี้ก่อน (อ้างอิงฎีกาที่ 5408/2543) แต่ต้องระวังให้ดี เพราะถ้ายอมรับในศาลว่าลายเซ็นในเอกสารเป็นของตนเองจริง หน้าที่ในการหาหลักฐานมาสู้ว่าถูกกรอกตัวเลขเกินจริงจะตกมาเป็นของผู้กู้ทันที (อ้างอิงฎีกาที่ 346/2486) ซึ่งการหาพยานหลักฐานมาหักล้างเอกสารที่มีลายมือชื่อของคุณกำกับอยู่นั้นเป็นเรื่องที่ยากลำบากอย่างยิ่ง นอกจากนี้ การเว้นช่องว่างยังเปิดช่องให้เกิดการ ปลอมแปลงเอกสาร เพิ่มเติมเงื่อนไขที่เสียเปรียบ ซึ่งอาจทำให้นักลงทุนต้องสูญเสียอสังหาริมทรัพย์ที่นำมาเป็นหลักประกันไปอย่างน่าเสียดาย
2. ห้ามค้ำประกันแบบ “ลูกหนี้ร่วม” (อัปเดตกฎหมายใหม่)
ในหลายกรณี การขอสินเชื่อเพื่อซื้อบ้านหรือการลงทุนธุรกิจจำเป็นต้องมี ผู้ค้ำประกัน เพื่อสร้างความมั่นใจให้กับสถาบันการเงินหรือเจ้าหนี้ สิ่งที่ต้องระวังอย่างยิ่งคือถ้อยคำในสัญญาที่ระบุให้ผู้ค้ำประกันต้องรับผิดชอบร่วมกับผู้กู้ในฐานะ ลูกหนี้ร่วม
กฎหมายค้ำประกันใหม่คุ้มครองบุคคลทั่วไปอย่างชัดเจน โดยกำหนดว่าข้อตกลงใดที่บังคับให้ผู้ค้ำประกันต้องรับผิดชอบหนี้เท่ากับผู้กู้หลัก (ในฐานะลูกหนี้ร่วม) จะถือว่าเป็นโมฆะหรือไม่มีผลบังคับใช้ทางกฎหมายทันที เว้นเสียแต่ว่าผู้ค้ำประกันนั้นจะเป็นบริษัทหรือนิติบุคคลที่ยินยอมผูกพันตัวเองในฐานะลูกหนี้ร่วมเท่านั้น ถึงจะสามารถบังคับใช้ได้ อย่างไรก็ตาม ในทางปฏิบัติ เจ้าหนี้บางรายอาจใช้กลยุทธ์พลิกแพลงถ้อยคำในสัญญาหรือให้ผู้ค้ำประกันเซ็นเอกสารรับสภาพหนี้ในภายหลังเมื่อผู้กู้หลักเริ่มผิดนัดชำระ
หากคุณตกอยู่ในฐานะผู้ค้ำประกัน จงอ่านเอกสารทุกบรรทัดอย่างละเอียด ห้ามเซ็นยินยอมในข้อตกลงที่ขัดต่อเจตนารมณ์ของกฎหมายคุ้มครองผู้ค้ำประกัน เพราะหากเกิดการฟ้องร้องจนนำไปสู่การ บังคับคดี ทรัพย์สินส่วนตัวของคุณอาจถูกยึดเพื่อนำไปชำระหนี้แทนผู้กู้หลักได้ทั้งหมด
3. ห้ามมองข้าม “อัตราดอกเบี้ยผิดนัดชำระ” และค่าทวงถาม
นักลงทุนส่วนใหญ่มักให้ความสำคัญกับอัตราดอกเบี้ยโปรโมชั่นในช่วง 3 ปีแรก แต่สิ่งที่อันตรายที่สุดที่ซ่อนอยู่ในสัญญาคือ ดอกเบี้ยผิดนัดชำระหนี้
ปัจจุบันอัตราดอกเบี้ย MRR ของธนาคารพาณิชย์และธนาคารของรัฐในปี 2569 เฉลี่ยอยู่ที่ประมาณ 6.145% ถึง 7.075% ต่อปี ในขณะที่ดอกเบี้ยโปรโมชันเฉลี่ย 3 ปีแรกมักจะดึงดูดใจอยู่ที่ 2.70% ถึง 3.50% ผู้อ่านต้องระวัง “กับดักดอกเบี้ยลอยตัว” ในปีที่ 4 ให้ดี ซึ่งเป็นสาเหตุหลักที่ทำให้หนี้พุ่งทะยานหากไม่วางแผนรีไฟแนนซ์หรือขอลดดอกเบี้ย
ข้อมูลจากบริษัทข้อมูลเครดิตแห่งชาติ (NCB) ณ เดือน มิถุนายน 2569 ระบุว่า หนี้เสียในกลุ่มสินเชื่อบ้านที่มีราคาไม่เกิน 5,000,000 บาท มีจำนวนคนติดสถานะ NPL สูงถึง 2,487,000 คน หากคุณไม่อ่านเงื่อนไขดอกเบี้ยลอยตัวให้ดีหลังหมดโปรโมชัน 3 ปีแรก คุณอาจกลายเป็นหนึ่งในผู้ที่ต้องติดแบล็กลิสต์ NPL บ้าน หลายคนกลายเป็นหนี้พอกหางหมูเพราะเมื่อเกิดปัญหาสภาพคล่องชั่วคราวและชำระค่างวดล่าช้า เจ้าหนี้จะปรับอัตราดอกเบี้ยขึ้นสู่ระดับสูงสุดทันที ซึ่งการคำนวณดอกเบี้ยปรับนี้มักจะกลายเป็นดอกเบี้ยปรับที่สูงอย่างรวดเร็ว
ผู้กู้ต้องตรวจสอบให้มั่นใจว่าอัตราดอกเบี้ยไม่เกินกว่าเพดานที่กฎหมายกำหนด หากเป็นการกู้ยืมระหว่างบุคคลทั่วไปแล้วไม่ได้ระบุดอกเบี้ยไว้ กฎหมายอนุญาตให้คิดได้ที่ 3% ต่อปี และหากมีการเบี้ยวหนี้จะบวกเพิ่มได้อีก 2% รวมเป็นสูงสุดแค่ 5% ต่อปีเท่านั้น อีกทั้งยังห้ามคิดดอกเบี้ยทบต้นในช่วงที่ผิดนัดชำระอีกด้วย แต่ถ้าเป็นการกู้ยืมจากสถาบันการเงิน เพดานดอกเบี้ยจะไม่ได้จำกัดที่ 15% ต่อปีเหมือนบุคคลธรรมดา แต่จะเป็นไปตามประกาศที่รัฐมนตรีกำหนด
นอกจากนี้ ต้องสังเกตเงื่อนไขเกี่ยวกับค่าใช้จ่ายในการส่ง จดหมายทวงหนี้ หรือค่าธรรมเนียมการติดตามทวงถาม ซึ่งบ่อยครั้งมีการบวกเพิ่มในอัตราที่ไม่สมเหตุสมผล หากข้อกำหนดเรื่องดอกเบี้ยปรับ ค่าทวงถาม หรือค่าธรรมเนียมติดตามทวงถามเอาเปรียบผู้บริโภคเกินสมควร ข้อตกลงนั้นเป็นข้อสัญญาที่ไม่เป็นธรรม และให้มีผลบังคับได้เพียงเท่าที่เป็นธรรมและพอสมควร ตาม พ.ร.บ. ว่าด้วยข้อสัญญาที่ไม่เป็นธรรม พ.ศ. 2540 มาตรา 4 แต่ทางที่ดีที่สุดคือการปฏิเสธเงื่อนไขที่ขูดรีดเหล่านี้ตั้งแต่ก่อนจรดปากกาเซ็น
เช็กลิสต์: วิธีตรวจเช็ก “แบบฟอร์มสัญญาเงินกู้” ให้รัดกุม ถูกต้องตามกฎหมาย
สำหรับนักลงทุนหรือผู้ที่ต้องปล่อยสินเชื่อส่วนบุคคล การทำสัญญาให้รัดกุมคือหัวใจสำคัญของการรักษาผลประโยชน์ แบบฟอร์มสัญญาเงินกู้ ที่ดีและสามารถใช้บังคับทางกฎหมายได้จริง ไม่ใช่เพียงแค่การพิมพ์ข้อความลงบนกระดาษ แต่ต้องมีองค์ประกอบที่ครบถ้วนและถูกต้องดังนี้
-
ระบุรายละเอียดของคู่สัญญาอย่างชัดเจน: ต้องมีชื่อ นามสกุล ที่อยู่ และเลขประจำตัวประชาชนของทั้งผู้กู้และผู้ให้กู้ตรงตามบัตรประชาชน
-
ระบุจำนวนเงินที่กู้ยืมและอัตราดอกเบี้ยให้แน่นอน: ควรเขียนตัวเลขจำนวนเงินทั้งแบบตัวเลขอารบิกและตัวอักษรกำกับไว้เสมอ เพื่อป้องกันการแก้ไขเพิ่มเติมในภายหลัง การกำหนดดอกเบี้ยต้องสอดคล้องกับที่กฎหมายระบุไว้
-
วันเวลาและสถานที่ในการทำสัญญา: ต้องระบุให้ชัดเจนว่าทำสัญญากันเมื่อใดและที่ไหน เพื่อเป็นหลักฐานอ้างอิงเรื่องอายุความและการพิจารณาเขตอำนาจศาลหากมีข้อพิพาท
-
เงื่อนไขการชำระคืนที่จับต้องได้: ต้องระบุวิธีการผ่อนชำระ วันที่ครบกำหนดชำระของแต่ละงวดอย่างละเอียด นี่คือสาระสำคัญที่ทำให้เป็น สัญญาเงินกู้ตามกฎหมาย ที่สมบูรณ์
-
ลายมือชื่อของคู่สัญญาและพยาน: ลายมือชื่อของผู้กู้คือสิ่งสำคัญที่สุดที่ขาดไม่ได้ เพราะกฎหมายกำหนดเพียงให้มีหลักฐานเป็นหนังสือลงลายมือชื่อผู้กู้เป็นสำคัญเท่านั้น (ป.พ.พ. มาตรา 653) การมีพยานร่วมลงนามไม่ใช่ข้อบังคับตามกฎหมาย แต่เป็นคำแนะนำที่ดีเพื่อช่วยพิสูจน์ความสมัครใจในการทำสัญญา
-
การติดอากรแสตมป์: สัญญากู้ยืมเงินเป็นตราสารที่ต้องปิดอากรแสตมป์ตามบัญชีอัตราอากรแสตมป์ ข้อ 5 (ผู้ให้กู้เป็นผู้เสียอากร ผู้กู้เป็นผู้ขีดฆ่า) หากไม่ปิดแสตมป์ให้ครบถ้วน จะใช้สัญญาฉบับนั้นเป็นพยานหลักฐานในคดีแพ่งไม่ได้ จนกว่าจะได้ปิดแสตมป์และขีดฆ่าให้ครบตามประมวลรัษฎากร มาตรา 118
โดนฟ้องไปแล้วทำอย่างไร? ทางออกเมื่อได้รับหมายศาลคดีเงินกู้
ในโลกของการลงทุนและธุรกิจ เหตุการณ์ที่ไม่คาดฝันเกิดขึ้นได้เสมอ หากวันหนึ่งความผิดพลาดนำไปสู่การผิดนัดชำระหนี้จนได้รับหมายศาล สิ่งแรกที่ต้องทำคือการตั้งสติ อย่าเพิกเฉยหรือหลบหนี เพราะการไม่ไปศาลตามนัดหมายจะทำให้คุณเสียสิทธิในการต่อสู้คดีและศาลอาจมีคำพิพากษาโดยขาดนัด ตาม ป.วิ.พ. มาตรา 197–198
การไกล่เกลี่ยและประนอมหนี้ในชั้นศาล
เมื่อได้รับหมายศาล ทางออกที่ดีที่สุดสำหรับผู้กู้คือการเข้าสู่กระบวนการพิจารณาเพื่อขอ ไกล่เกลี่ยหนี้ ตาม ป.วิ.พ. มาตรา 20 ศาลมักจะมีนโยบายสนับสนุนให้คู่กรณีเจรจากันก่อนที่จะเข้าสู่การสืบพยานหลัก ในขั้นตอนนี้ คุณสามารถเจรจาขอลดหย่อนดอกเบี้ยปรับที่สูงเกินจริง ขอขยายระยะเวลาในการผ่อนชำระ หรือเจรจาเพื่อ ประนอมหนี้ ยอดรวมให้สอดคล้องกับความสามารถในการชำระหนี้ในปัจจุบันของคุณ
สิ่งสำคัญคือควร ปรึกษาทนายความ ที่มีความเชี่ยวชาญด้านคดีแพ่งและอสังหาริมทรัพย์ก่อนวันนัดศาลเสมอ ทนายความจะช่วยวิเคราะห์จุดอ่อนในสัญญาของเจ้าหนี้ และใช้เป็นข้อต่อรองในการเจรจาไกล่เกลี่ยให้คุณได้เงื่อนไขที่ดีที่สุด
ข้อต่อสู้เรื่อง “อายุความ” ที่ลูกหนี้มักไม่รู้
หนึ่งในข้อต่อสู้ทางกฎหมายที่มีประสิทธิภาพสูงสุดแต่ลูกหนี้มักไม่ทราบคือเรื่องของ อายุความคดีเงินกู้ กฎหมายได้กำหนดระยะเวลาที่เจ้าหนี้สามารถใช้สิทธิเรียกร้องผ่านศาลไว้ หากเจ้าหนี้ปล่อยปละละเลยไม่ฟ้องร้องภายในระยะเวลาที่กำหนด สิทธิในการเรียกร้องนั้นจะขาดอายุความทันที
โดยปกติแล้ว สัญญาเงินกู้ที่ตกลงจ่ายคืนทีเดียวเป็นเงินก้อนจะมีอายุความฟ้องร้อง 10 ปีนับจากวันที่ถึงกำหนดชำระ แต่ถ้าหากสัญญาระบุให้ผ่อนชำระเงินต้นพร้อมดอกเบี้ยเป็นงวดๆ อายุความจะสั้นลงเหลือเพียง 5 ปีเท่านั้น โดยจะเริ่มนับตั้งแต่วันที่ผิดนัดชำระค่างวดของแต่ละงวด (อ้างอิงคำพิพากษาศาลฎีกาใหม่ที่ 1174/2568) และที่สำคัญ หากลูกหนี้เผลอไปเซ็นเอกสารรับสภาพหนี้เมื่อไหร่ อายุความที่ผ่านมาจะถูกยกเลิกและเริ่มนับใหม่ตั้งแต่ต้นทันที
การทำความเข้าใจข้อกฎหมายและรายละเอียดที่ซ่อนอยู่ในสัญญาเงินกู้ ไม่ใช่เรื่องของความหวาดระแวง แต่เป็นมาตรฐานความเป็นมืออาชีพที่นักลงทุนและผู้ซื้ออสังหาริมทรัพย์ทุกคนพึงมี การตรวจสอบให้แน่ใจก่อนจรดปากกาเซ็นเอกสารทุกฉบับ จะช่วยให้การลงทุนของคุณเติบโตอย่างมั่นคง ปราศจากความเสี่ยงที่จะกลายเป็นหนี้ก้อนโตโดยไม่รู้ตัว
แหล่งอ้างอิง:
-
ประมวลกฎหมายแพ่งและพาณิชย์ ว่าด้วยการยืมและการค้ำประกัน
-
พระราชบัญญัติห้ามเรียกดอกเบี้ยเกินอัตรา พุทธศักราช 2560
-
ข้อมูลคำพิพากษาและสถิติคดีแพ่งจากเว็บไซต์ศาลยุติธรรมแห่งประเทศไทย
- คำพิพากษาศาลฎีกาที่เกี่ยวข้อง: 247/2548, 1539/2548, 5408/2543, 346/2486 และคำพิพากษาศาลฎีกาใหม่ที่ 1174/2568 (ประเด็นอายุความ)
หากคุณกำลังมองหาตัวแทนอสังหาริมทรัพย์ที่ให้บริการอย่างครบวงจร เราพร้อมเป็นผู้ช่วยในการดูแลการลงทุนของคุณให้เป็นไปอย่างราบรื่น
บริการของเราครอบคลุม:
ทุกบริการที่เกี่ยวข้องกับ นิติกรรม การทำสัญญา และการประเมินราคาทรัพย์ จะได้รับการดูแล แนะนำ และดำเนินการโดยทีมงานผู้เชี่ยวชาญเฉพาะทางและทีมกฎหมายมืออาชีพจาก บริษัทบริหารสินทรัพย์ ในฐานะพันธมิตรโดยตรงของเรา
คุณจึงมั่นใจได้ว่าทุกธุรกรรมผ่าน KS MyHome จะถูกต้องตามกฎหมาย โปร่งใส ปลอดภัย และราบรื่นในทุกขั้นตอน
ช่องทางการติดต่อ:
-
📞 โทรศัพท์: 064-169-8979 (คุณเบียร์)
-
💬 LINE ID: @ksmyhome
-
📧 Email: info@ksmyhome.com


