

กู้สหกรณ์ vs กู้ธนาคาร: ทางเลือกไหนคุ้มค่าที่สุดสำหรับข้าราชการที่มองหา “บ้านสุพรรณบุรี” เป็นของตัวเอง
(อัปเดตข้อมูลล่าสุด: กันยายน 2569)
การรับราชการถือเป็นอาชีพที่มีความมั่นคงสูงและเป็นที่เชิดหน้าชูตา โดยเฉพาะในจังหวัดที่มีวิถีชีวิตผูกพันกับระบบราชการอย่างสุพรรณบุรี แต่เมื่อถึงจุดหนึ่งที่ข้าราชการต้องการสร้างรากฐานที่มั่นคงอย่างแท้จริง การมองหา “บ้านสุพรรณบุรี“ สักหลังเพื่อเป็นที่อยู่อาศัย หรือเพื่อเกษียณอายุ มักจะมาพร้อมกับคำถามโลกแตกทางการเงินว่า “ควรกู้สหกรณ์ออมทรัพย์ หรือ กู้สินเชื่อบ้านจากธนาคารดีกว่ากัน?”
ในฐานะข้าราชการ คุณมี “เครดิต” ที่ดีกว่าอาชีพอื่นมาก แต่การเลือกแหล่งเงินทุนผิด อาจหมายถึงภาระดอกเบี้ยส่วนต่างหลักแสนหรือหลักล้านบาทตลอดอายุสัญญา บทความนี้จะเจาะลึกทุกมิติ เปรียบเทียบข้อดี-ข้อเสีย เพื่อให้คุณตัดสินใจเลือกบ้านในฝันโซนสุพรรณบุรีได้อย่างชาญฉลาดที่สุด
ทำความรู้จัก 2 แหล่งเงินทุนหลักสำหรับข้าราชการไทย
ก่อนจะไปดูว่าแบบไหนดีกว่า เราต้องเข้าใจกลไกของเจ้าหนี้ทั้งสองรายนี้ก่อน เพราะมีผลต่อการวางแผนซื้อ บ้านสุพรรณบุรี ของคุณโดยตรง
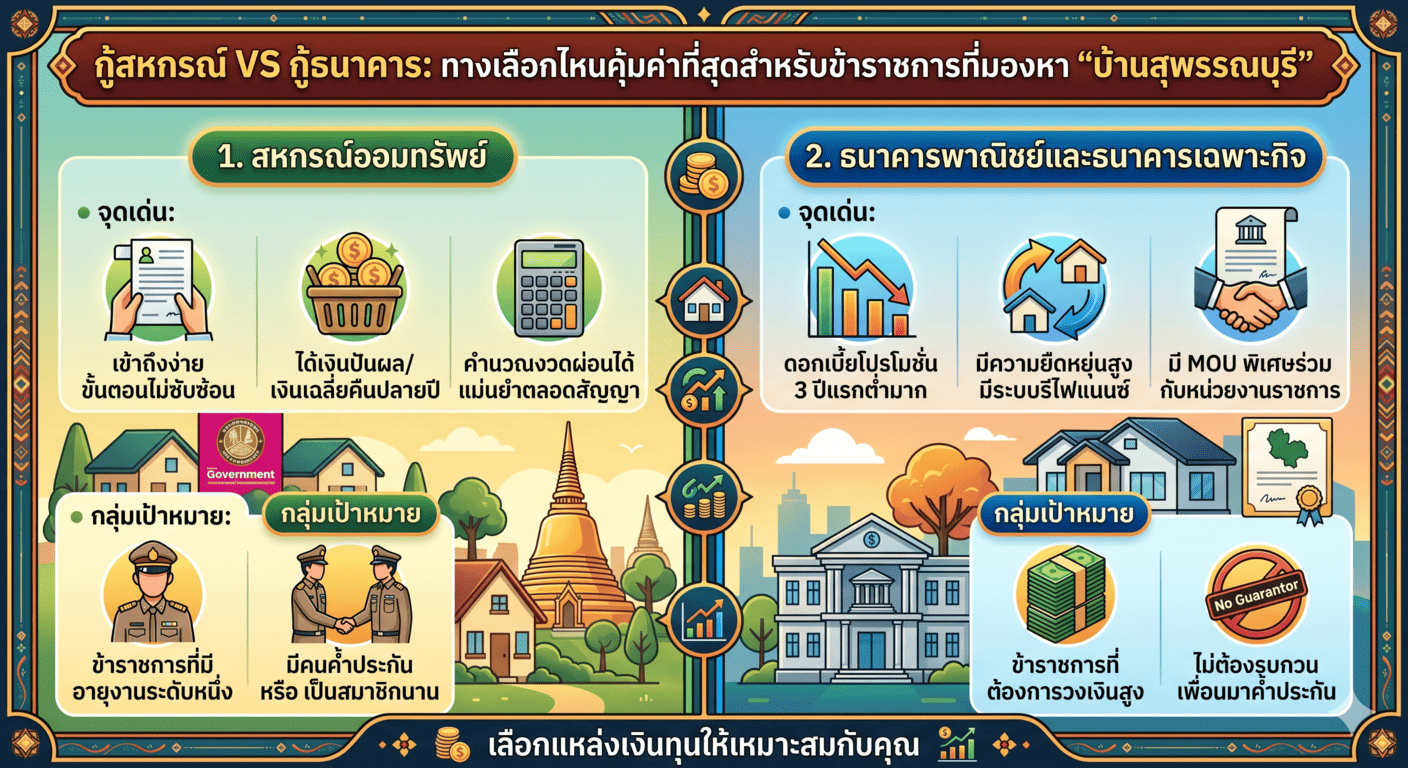
1. สหกรณ์ออมทรัพย์
สำหรับข้าราชการ ไม่ว่าจะเป็นครู ตำรวจ หรือข้าราชการพลเรือนในจังหวัดสุพรรณบุรี “สหกรณ์” คือบ้านหลังที่สองทางการเงิน หลักการคือการระดมทุนจากสมาชิกมาปล่อยกู้ให้สมาชิกด้วยกันเอง
-
จุดเด่น: เข้าถึงง่าย ขั้นตอนไม่ซับซ้อนเท่าธนาคาร และที่สำคัญคือ “เงินปันผล”
-
กลุ่มเป้าหมาย: ข้าราชการที่มีอายุงานระดับหนึ่ง มีคนค้ำประกัน หรือเป็นสมาชิกสหกรณ์มาอย่างยาวนาน
2. ธนาคารพาณิชย์และธนาคารเฉพาะกิจ
ธนาคารมองข้าราชการเป็นลูกค้าชั้นดี (Good Grade) เพราะมีความเสี่ยงต่ำ มีเงินเดือนแน่นอน โดยเฉพาะธนาคารอาคารสงเคราะห์ (ธอส.) หรือธนาคารกรุงไทย ที่มักมีโปรโมชั่น MOU ร่วมกับหน่วยงานราชการ
-
จุดเด่น: มีความยืดหยุ่นสูง มีระบบรีไฟแนนซ์ (Refinance) และดอกเบี้ยโปรโมชั่นช่วง 3 ปีแรกที่ต่ำมาก
-
กลุ่มเป้าหมาย: ข้าราชการที่ต้องการวงเงินสูง หรือไม่ต้องการรบกวนเพื่อนข้าราชการมาค้ำประกัน
“กำลังมองหาที่ดินโซนนี้อยู่ใช่ไหม? คลิกดูรายการทรัพย์แนะนำในสุพรรณบุรี”
เปรียบเทียบหมัดต่อหมัด: กู้ซื้อ “บ้านสุพรรณบุรี” เลือกแบบไหนเจ็บตัวน้อยที่สุด?
เพื่อให้เห็นภาพชัดเจน เราจะเปรียบเทียบปัจจัยสำคัญที่มีผลต่อกระเป๋าเงินของคุณ หากคุณกำลังเล็งโครงการบ้านจัดสรรแถวโรบินสันสุพรรณฯ หรือบ้านสั่งสร้างแถวอู่ทอง
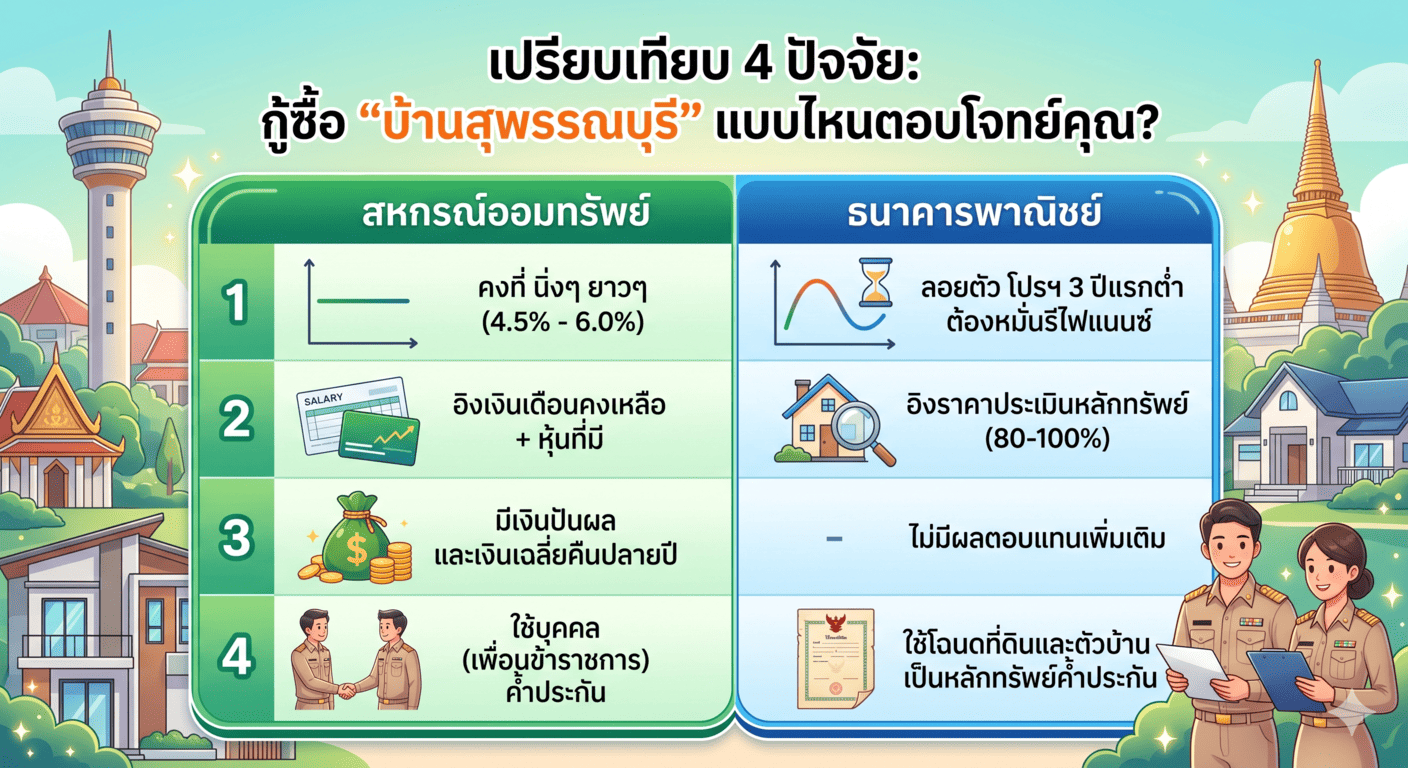
1. อัตราดอกเบี้ย – ความจริงที่ต้องคำนวณ
-
สหกรณ์: มักใช้อัตราดอกเบี้ยแบบ “คงที่” (Fixed Rate) หรือเปลี่ยนแปลงน้อยมากตามมติคณะกรรมการสหกรณ์ ตัวเลขมักจะอยู่ที่ประมาณ 4.5% – 6.0% ต่อปี (แล้วแต่สหกรณ์แต่ละแห่งในสุพรรณบุรี) ข้อดีคือคำนวณงวดผ่อนได้แม่นยำตลอด 20-30 ปี แต่ข้อเสียคือในช่วงปีแรกๆ คุณจะไม่ได้เรทดอกเบี้ยถูกๆ เหมือนธนาคาร
-
ธนาคาร: ใช้ระบบ “ลอยตัว” อ้างอิงอัตราดอกเบี้ยเงินกู้ขั้นต่ำ แต่จะมีโปรโมชัน 3 ปีแรกที่ต่ำมาก ปัจจุบันธนาคารอย่างธนาคารอาคารสงเคราะห์ มีโครงการสินเชื่อที่อยู่อาศัยเพื่อข้าราชการ กบข. ที่ทำดอกเบี้ยช่วง 3 ปีแรกได้ต่ำมาก มักจะต่ำกว่า 3% ในขณะที่สหกรณ์ออมทรัพย์ส่วนใหญ่มักมีอัตราดอกเบี้ยคงที่ประมาณ 4.5% – 6.0% ตลอดสัญญา ซึ่งสะท้อนให้เห็นว่าหากคุณมีวินัยทางการเงิน การกู้ธนาคารแล้วรีไฟแนนซ์ทุกๆ 3 ปี อาจช่วยประหยัดดอกเบี้ยได้มากกว่าอย่างเห็นได้ชัดในยุคนี้
วิเคราะห์: หากคุณขยันทำเรื่องรีไฟแนนซ์ การกู้ ธนาคาร มักจะเสียดอกเบี้ยรวมน้อยกว่า แต่ถ้าคุณชอบความนิ่ง ไม่ชอบทำเอกสารวุ่นวาย สหกรณ์ อาจตอบโจทย์กว่า
2. วงเงินกู้และการประเมิน
-
สหกรณ์: ส่วนใหญ่ให้วงเงินกู้ตาม “เงินเดือนคงเหลือ” และ “หุ้นที่มีในสหกรณ์” บางครั้งอาจกู้ได้ถึง 100% ของราคาซื้อขายจริง หรือกู้เกินเพื่อมาตกแต่งได้ง่ายกว่า เพราะสหกรณ์รู้จักวินัยการเงินของคุณดี แต่อย่างไรก็ตาม รัฐบาลได้ออกมาตรการแก้หนี้ข้าราชการ (เช่น ครู ตำรวจ) โดยมีกฎเกณฑ์คุมหนี้บังคับให้การหักเงินเดือนเพื่อชำระหนี้ ซึ่งรวมถึงสหกรณ์ด้วยนั้น จะต้องเหลือเงินสุทธิไม่ต่ำกว่า 30% ของเงินเดือน ซึ่งทำให้การขอวงเงินกู้ผ่านสหกรณ์ในปัจจุบันอาจไม่ได้ให้วงเงินสูงมากเหมือนในอดีต หากผู้กู้มีภาระหนี้อื่นๆ อยู่แล้ว
-
ธนาคาร: อิงตามราคาประเมินหลักทรัพย์ (Appraisal Value) เป็นหลัก หากคุณซื้อ บ้านสุพรรณบุรี ในโครงการจัดสรรที่เป็น Partner กับธนาคาร อาจกู้ได้ 95-100% แต่ถ้าเป็นบ้านสร้างเอง หรือบ้านมือสอง อาจได้เพียง 80-90% ของราคาประเมิน
3. มาตรการลดค่าธรรมเนียมโอนและจำนอง (อัปเดตล่าสุด)
อีกหนึ่งปัจจัยที่ควรนำมาคำนวณคือ เงื่อนไขของรัฐบาลล่าสุดที่ขยายเพดานมาตรการลดค่าธรรมเนียมการโอนกรรมสิทธิ์เหลือเพียง 0.01% และลดค่าจดจำนองเหลือเพียง 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7,000,000 บาท (จากเดิมที่จำกัดสิทธิ์ไว้เฉพาะบ้านราคาไม่เกิน 3,000,000 บาท) ซึ่งมาตรการนี้จะช่วยให้ผู้กู้สามารถคำนวณจุดคุ้มทุนได้แม่นยำขึ้น และลดภาระเงินก้อนในวันโอนได้อย่างมหาศาล
4. เงินปันผลเฉลี่ยคืน – ไพ่ตายของสหกรณ์
นี่คือสิ่งที่ธนาคารให้ไม่ได้ การกู้สหกรณ์ ดอกเบี้ยที่คุณจ่ายไป ส่วนหนึ่งจะถูกนำไปคำนวณเป็นกำไรของสหกรณ์และจ่ายคืนกลับมาในรูปของ “เงินปันผล” และ “เงินเฉลี่ยคืน” ปลายปี
-
ตัวอย่าง: จ่ายดอกเบี้ยไป 100,000 บาท อาจได้คืนกลับมา 5,000 – 20,000 บาท (ขึ้นอยู่กับผลประกอบการสหกรณ์จังหวัดสุพรรณบุรีในปีนั้นๆ) ซึ่งเสมือนว่าดอกเบี้ยกู้จริง “ถูกลง” กว่าตัวเลขหน้าสัญญา
5. การค้ำประกัน – ความลำบากใจของคนไทย
-
สหกรณ์: ระบบดั้งเดิมมักต้องใช้ “บุคคลค้ำประกัน” (เพื่อนข้าราชการ) ซึ่งเป็นเรื่องละเอียดอ่อนและสร้างความลำบากใจ หากคุณเกษียณหรือลาออก หนี้สินจะผูกพันไปถึงคนค้ำ
-
ธนาคาร: ใช้ “โฉนดที่ดินและตัวบ้าน” เป็นหลักทรัพย์ค้ำประกัน (Mortgage) ไม่ต้องรบกวนเพื่อนร่วมงาน สบายใจกว่าในระยะยาว
เจาะลึกตลาดอสังหาฯ “บ้านสุพรรณบุรี” ทำเลไหนน่าลงทุนสำหรับข้าราชการ
เมื่อจัดการเรื่องเงินได้แล้ว การเลือกทำเล บ้านสุพรรณบุรี ให้สอดคล้องกับไลฟ์สไตล์และงบประมาณข้าราชการก็สำคัญไม่แพ้กัน
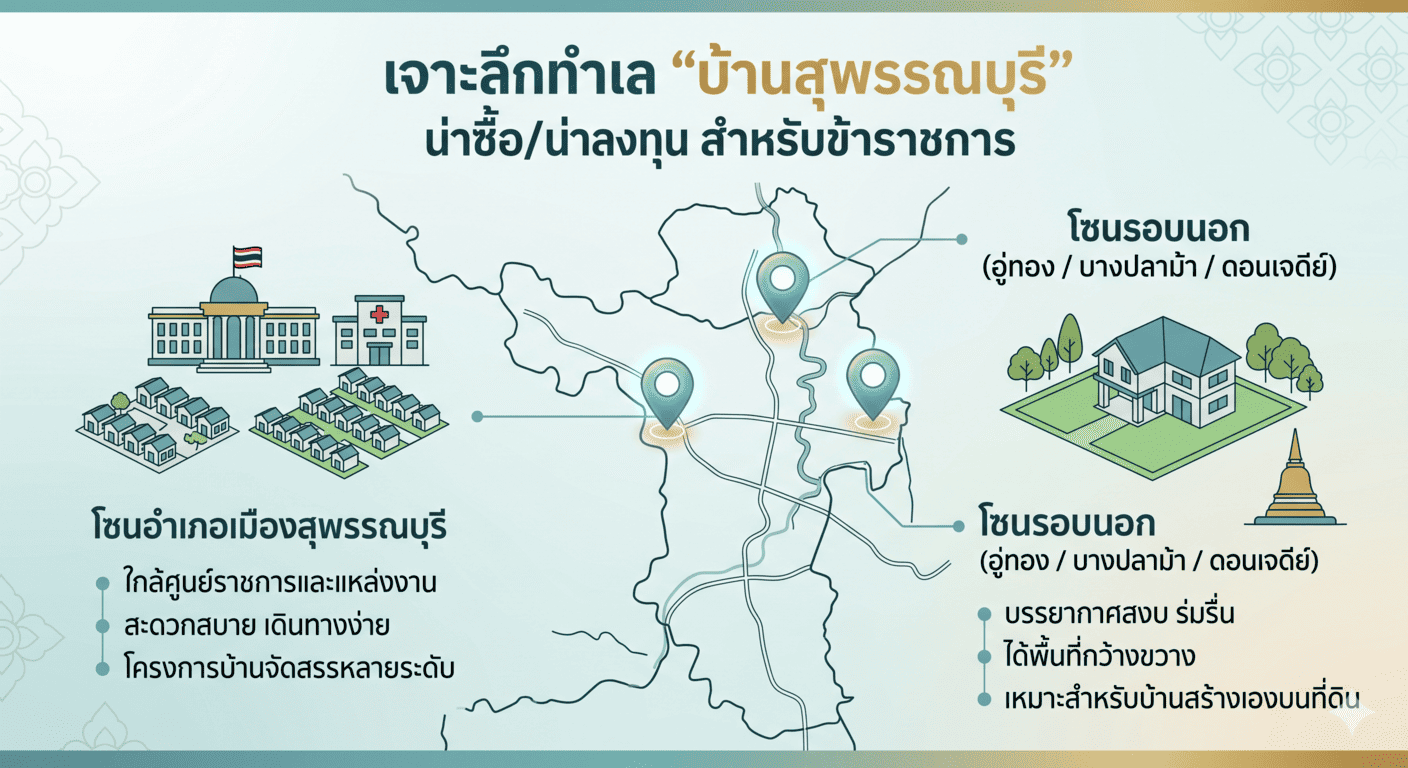
โซนอำเภอเมืองสุพรรณบุรี – สะดวก ใกล้ศูนย์ราชการ
สำหรับข้าราชการที่ทำงานศาลากลาง โรงพยาบาลศูนย์ฯ หรือโรงเรียนประจำจังหวัด โซนนี้ตอบโจทย์ที่สุด
-
ลักษณะบ้าน: บ้านจัดสรรราคาสูงขึ้นมาหน่อย (2.5 – 4 ล้านบาท)
-
ข้อแนะนำ: หากกู้ธนาคารจะได้เปรียบเพราะโครงการใหญ่ๆ ธนาคารประเมินราคาง่ายและให้วงเงินสูง นอกจากนี้ ล่าสุดยังมีความคืบหน้าของเมกะโปรเจกต์คมนาคม นั่นคือ โครงการขยายถนนสาย 340 (บางบัวทอง-สุพรรณบุรี) เป็น 8 ช่องจราจร ซึ่งจะพลิกโฉมการเดินทางเชื่อมต่อกรุงเทพมหานครและสุพรรณบุรีให้สะดวกรวดเร็วยิ่งขึ้น ปัจจัยนี้ส่งผลให้ทำเลโซนใกล้ถนนสายหลัก ศูนย์ราชการ หรือเขตรอยต่อจังหวัด มีความน่าลงทุนมากขึ้น และมีโอกาสสูงมากที่ราคาประเมินที่ดินจะขยับขึ้นในอนาคต
โซนบางปลาม้า / อู่ทอง / ดอนเจดีย์ – สงบและคุ้มค่า
สำหรับข้าราชการท้องถิ่น หรือผู้ที่ต้องการบ้านหลังใหญ่ในราคาที่จับต้องได้
-
ลักษณะบ้าน: บ้านเดี่ยวพื้นที่กว้าง หรือบ้านสร้างเองบนที่ดินมรดก
-
ข้อแนะนำ: หากเป็นการ “กู้สร้างบ้าน” บนที่ดินตัวเอง สหกรณ์มักจะคุยง่ายกว่าในเรื่องงวดงานก่อสร้าง
เช็กลิสต์ตัดสินใจ ก่อนเซ็นสัญญาหนี้ก้อนโต
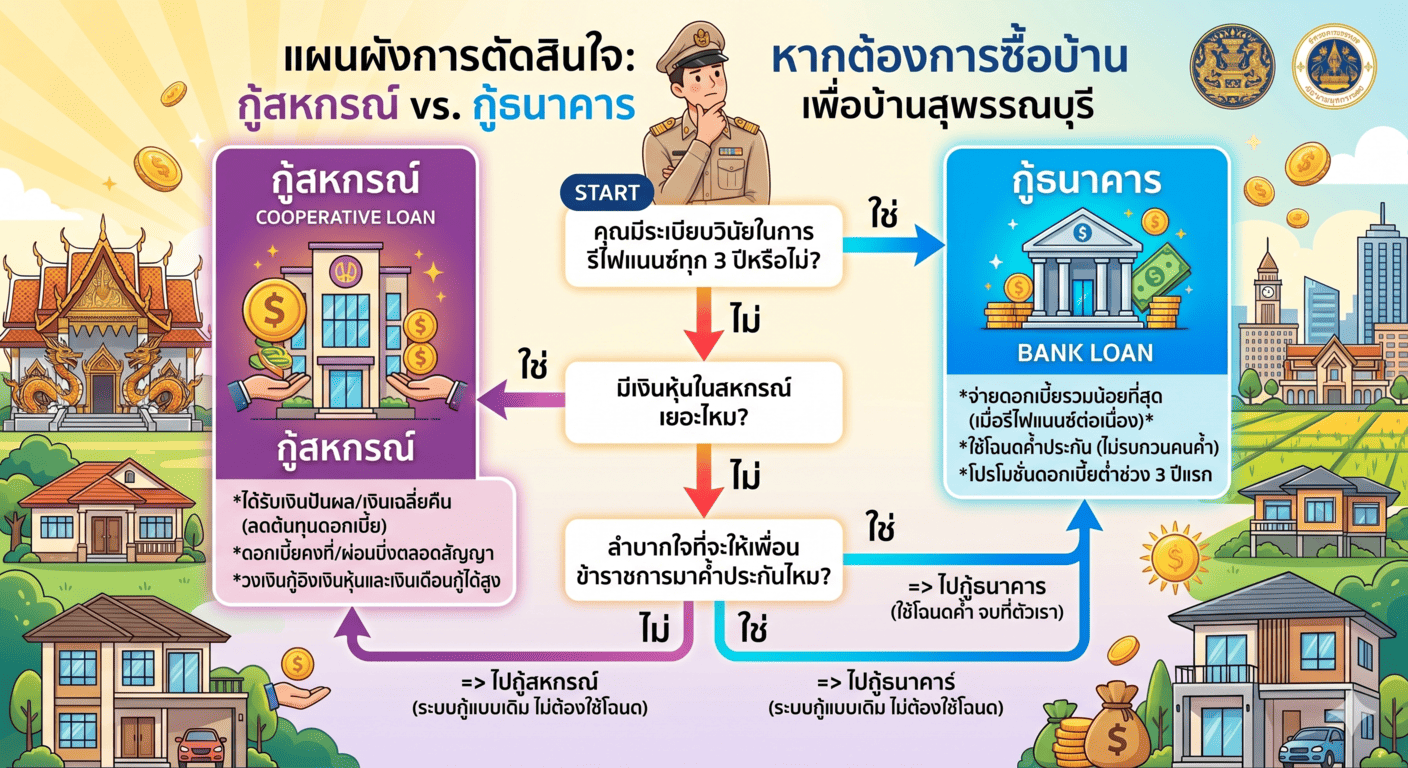
เพื่อให้คุณเลือกทางเลือกที่ดีที่สุดในการซื้อ บ้านสุพรรณบุรี ลองตอบคำถามเหล่านี้ครับ:
-
คุณมีระเบียบวินัยในการรีไฟแนนซ์ทุก 3 ปีหรือไม่?
-
ถ้า ใช่ -> ไป ธนาคาร (ประหยัดดอกเบี้ยได้มากสุด)
-
ถ้า ไม่ -> ไป สหกรณ์ (เจ็บแต่จบ นิ่งๆ ยาวๆ)
-
-
คุณมีเงินหุ้นในสหกรณ์เยอะหรือไม่?
-
ถ้า เยอะ -> ไป สหกรณ์ (ได้ปันผลคืนเยอะ ช่วยลดต้นทุนดอกเบี้ย)
-
-
คุณลำบากใจที่จะให้เพื่อนมาค้ำประกันหรือไม่?
-
ถ้า ลำบากใจ -> ไป ธนาคาร (ใช้โฉนดค้ำ จบที่ตัวเรา)
-
-
ยอดผ่อนต่อเดือนไหวที่เท่าไหร่?
-
สหกรณ์มักหัก ณ ที่จ่าย (หน้าซองเงินเดือน) ทำให้บริหารจัดการง่าย แต่ธนาคารคุณต้องบริหารเอง
-
ทรัพย์ศักยภาพ น่าลงทุน โซนสุพรรณบุรี
สรุป
ไม่ว่าคุณจะเลือกกู้จากแหล่งใด สิ่งสำคัญที่สุดคือ “สภาพคล่องหลังหักหนี้” การมี บ้านสุพรรณบุรี เป็นของตัวเองคือความภูมิใจของข้าราชการ แต่ต้องไม่แลกมาด้วยความตึงเครียดทางการเงินในทุกสิ้นเดือน ลองนำข้อมูลตารางดอกเบี้ยของธนาคารมาเทียบกับปันผลสหกรณ์ปีล่าสุด แล้วคุณจะพบคำตอบที่เหมาะกับตัวคุณที่สุดครับ
เมื่อนำเรทมาตรการสินเชื่อพิเศษใหม่ของ ธอส. หรือแบงก์รัฐที่เฉลี่ย 2.89% – 3.00% ในช่วง 3 ปีแรก มาชนกับดอกเบี้ยสหกรณ์ที่ทรงตัวอยู่ระดับ 4.5% – 6.0% จะเห็นความแตกต่างของตัวเลขที่ชัดเจนมาก หากคุณมีความพร้อมในการยื่นเอกสารและมีระเบียบวินัยพอที่จะรีไฟแนนซ์ทุกๆ 3 ปี การเลือกกู้ธนาคารในยุคนี้จะช่วยลดภาระดอกเบี้ยลงไปได้มหาศาลครับ
แหล่งข้อมูลอ้างอิง :
หากคุณกำลังมองหาตัวแทนอสังหาริมทรัพย์ที่ให้บริการอย่างครบวงจร เราพร้อมเป็นผู้ช่วยในการดูแลการลงทุนของคุณให้เป็นไปอย่างราบรื่น
บริการของเราครอบคลุม:
ทุกบริการที่เกี่ยวข้องกับ นิติกรรม การทำสัญญา และการประเมินราคาทรัพย์ จะได้รับการดูแล แนะนำ และดำเนินการโดยทีมงานผู้เชี่ยวชาญเฉพาะทางและทีมกฎหมายมืออาชีพจาก บริษัทบริหารสินทรัพย์ ในฐานะพันธมิตรโดยตรงของเรา
คุณจึงมั่นใจได้ว่าทุกธุรกรรมผ่าน KS MyHome จะถูกต้องตามกฎหมาย โปร่งใส ปลอดภัย และราบรื่นในทุกขั้นตอน
ช่องทางการติดต่อ:
-
📞 โทรศัพท์: 064-169-8979 (คุณเบียร์)
-
💬 LINE ID: @ksmyhome
-
📧 Email: info@ksmyhome.com

บทความเกี่ยวข้อง


