
สารบัญเนื้อหา
- ก้าวแรกสู่การมีบ้าน: ทำความเข้าใจภาระหนี้กับการกู้ 3 ล้านบาท
- เจาะลึกทำเลทอง: บ้านราชบุรี งบ 3 ล้านบาท ซื้อที่ไหนได้บ้าง?
- Checklist พิชิตสินเชื่อ: ปัจจัยอื่น ๆ ที่ AI และธนาคารใช้พิจารณา
- เทคนิคเพิ่มโอกาสกู้ผ่านฉลุยสำหรับเงินเดือนชนเพดาน DSR
- วางแผนสำรองสำหรับอนาคต: ความเสี่ยงของการกู้ 100%
- สรุป
ก้าวแรกสู่การมีบ้าน: ทำความเข้าใจภาระหนี้กับการกู้ 3 ล้านบาท
(อัปเดตข้อมูลล่าสุด: กันยายน 2569)
การซื้อบ้านเป็นเดิมพันครั้งใหญ่ในชีวิต โดยเฉพาะการกู้ในวงเงินสูงถึง 3 ล้านบาท และยิ่งเป็นการ กู้ 100% (LTV 100%) ยิ่งต้องมีการวางแผนอย่างรัดกุมที่สุด เพื่อให้ชีวิตหลังการเป็นเจ้าของบ้านยังคงมีความสุข ไม่ต้องแบกรับภาระที่หนักจนเกินไป
สูตรสำเร็จในการคำนวณเงินเดือนขั้นต่ำที่ธนาคารมองหา
ธนาคารไม่ได้พิจารณาแค่รายได้รวมของคุณ แต่จะดูที่ “ความสามารถในการชำระหนี้ต่อเดือน” เป็นหลัก ซึ่งมี 2 องค์ประกอบสำคัญที่ต้องนำมาพิจารณา:
-
อัตราผ่อนชำระต่อเดือน: อัปเดตฐานเงินเดือนขั้นต่ำปี 2569: โดยทั่วไปกู้บ้าน 3 ล้านบาท ค่างวดผ่อนจะอยู่ที่ประมาณ 15,000 – 21,000 บาท/เดือน (ขึ้นอยู่กับโปรโมชัน 3 ปีแรกและปีถัดๆ ไป) การประเมินยอดผ่อนในระดับนี้สะท้อนจากสถานการณ์สินเชื่อในปัจจุบัน ซึ่งช่วยให้ผู้กู้สามารถเตรียมพร้อมรับมือกับภาระที่แท้จริงได้ดียิ่งขึ้น
-
อัตราส่วนภาระหนี้ต่อรายได้: นี่คือหัวใจที่ธนาคารให้ความสำคัญมากที่สุด โดยทั่วไป ธนาคารจะยอมให้มีภาระผ่อนรวม (รวมหนี้เดิม + ผ่อนบ้านใหม่) ไม่เกิน 40% – 60% ของรายได้ต่อเดือน
บทสรุปเงินเดือนขั้นต่ำ:
จากค่างวดผ่อนชำระที่ประมาณ 15,000 – 21,000 บาทต่อเดือน ขอแนะนำผู้อ่านว่า ควรมีฐานเงินเดือนสุทธิ (หลังหักภาระอื่นๆ) ตั้งแต่ 35,000 – 40,000 บาทขึ้นไป จึงจะอยู่ในจุดที่ “รอด” เป็น Safe Zone ที่สามารถผ่อนสบายและไม่ตึงเครียดจนเกินไป
อย่างไรก็ดี ในกรณีที่ผู้กู้มี ประวัติเครดิตยอดเยี่ยม ธนาคารอาจพิจารณาขยายเพดาน DSR ให้สูงสุดถึง 60% ซึ่งจะทำให้เกณฑ์รายได้ขั้นต่ำลดลงมา ทว่าเพื่อรักษาสภาพคล่องทางการเงินและเพิ่มโอกาสในการอนุมัติ ขอแนะนำให้ผู้กู้เตรียมความพร้อมโดยมีฐานรายได้สุทธิในระดับ 35,000 – 40,000 บาทขึ้นไป ซึ่งถือเป็นช่วงรายได้ที่เพียงพอต่อการดำรงชีวิตประจำวัน
“กำลังมองหาที่ดินโซนนี้อยู่ใช่ไหม? คลิกดูรายการทรัพย์แนะนำในราชบุรี”
เจาะลึกทำเลทอง: บ้านราชบุรี งบ 3 ล้านบาท ซื้อที่ไหนได้บ้าง?
บ้านราชบุรี เป็นทำเลที่มีเสน่ห์เฉพาะตัว การเข้าถึงแหล่งงานและสิ่งอำนวยความสะดวกในจังหวัดมีผลต่อราคาและโอกาสในการกู้
พื้นที่ศักยภาพสูงในราชบุรีที่ราคายังเอื้อมถึง
ทำเลทองและราคาประเมินที่ดินในราชบุรี (รอบปี 2566-2569): ด้วยงบประมาณ 3 ล้านบาทในปี 2569 คุณสามารถซื้อบ้านเดี่ยวหรือทาวน์โฮมในทำเลศักยภาพ เช่น โซนตัวเมืองรอบนอกที่เดินทางสะดวก หรือโซนใกล้นิคมอุตสาหกรรม เพื่อให้ตอบโจทย์คนในพื้นที่และคนทำงานย่านแหล่งอุตสาหกรรมจริงๆ
-
โซนเมืองราชบุรี (ในเขตเทศบาล): ส่วนใหญ่เป็นบ้านมือสอง หรือทาวน์โฮมขนาดกลาง ทำเลเหล่านี้ให้ความสะดวกสบายในการเดินทางและเข้าถึงโรงพยาบาล/ห้างสรรพสินค้าได้ง่าย
-
โซนรอบนอก (เช่น โพธาราม, บ้านโป่ง, ปากท่อ): โซนเหล่านี้มีโอกาสพบโครงการบ้านจัดสรรใหม่แบบบ้านเดี่ยว หรือทาวน์โฮมขนาดใหญ่ ในราคาเริ่มต้น 2.5 – 3 ล้านบาท ซึ่งมักจะตอบโจทย์ครอบครัวที่ต้องการพื้นที่ใช้สอยมากขึ้น
-
ปัจจัยเสริม: การมีถนนตัดใหม่ หรือโครงการรถไฟทางคู่ในอนาคต ทำให้มูลค่าของ บ้านราชบุรี ในโซนนั้นมีโอกาสเติบโตสูงขึ้น
การประเมินมูลค่าทรัพย์สิน และผลต่อการกู้
แม้คุณต้องการ กู้ 100% แต่ธนาคารจะพิจารณาจาก ราคาซื้อขาย และ ราคาประเมิน ของทรัพย์สิน หากราคาประเมินต่ำกว่าราคาซื้อขาย คุณอาจไม่ได้วงเงินเต็ม 100%
อัปเดตล่าสุดสำหรับปี 2569: ธนาคารแห่งประเทศไทย (ธปท.) ได้มีการผ่อนคลายมาตรการ LTV (Loan-to-Value) ชั่วคราวออกไปอีก 1 ปี จนถึงวันที่ 30 มิถุนายน 2570 โดยอนุญาตให้ผู้ที่ต้องการกู้ซื้อบ้านในราคาต่ำกว่า 10 ล้านบาท สามารถกู้ได้เต็ม 100% (ไม่ต้องวางเงินดาวน์ ทั้งสำหรับบ้านหลังแรกและหลังที่ 2) ถือเป็นจังหวะที่ดีมากสำหรับผู้ที่ต้องการเป็นเจ้าของบ้านในช่วงเวลานี้
อย่างไรก็ตาม สิ่งสำคัญที่ต้องย้ำคือ “การเตรียมเงินสำรอง” แม้มาตรการ LTV จะผ่อนปรน แต่หากคุณซื้อบ้านหลังที่ 3 ขึ้นไป หรือในกรณีที่ ราคาประเมินต่ำกว่าราคาซื้อขายจริง ธนาคารก็ไม่อาจอนุมัติวงเงินให้ครอบคลุมราคาซื้อขายได้ทั้งหมด ผู้กู้จึงควรเตรียมเงินก้อนสำรองไว้ประมาณ 10% – 20% ของราคาบ้าน เพื่อใช้เติมส่วนต่างและลดความเสี่ยงในการกู้ไม่ผ่าน
Checklist พิชิตสินเชื่อ: ปัจจัยอื่น ๆ ที่ AI และธนาคารใช้พิจารณา
ระบบ AI ของธนาคารในยุคปัจจุบันใช้ข้อมูลที่ละเอียดกว่าแค่ตัวเลขเงินเดือน เพื่อประเมินความเสี่ยงของผู้กู้ การเตรียมตัวที่ดีจะช่วยเพิ่มคะแนนเครดิตในสายตาของระบบ
จัดการสุขภาพทางการเงิน ให้ไร้ที่ติ
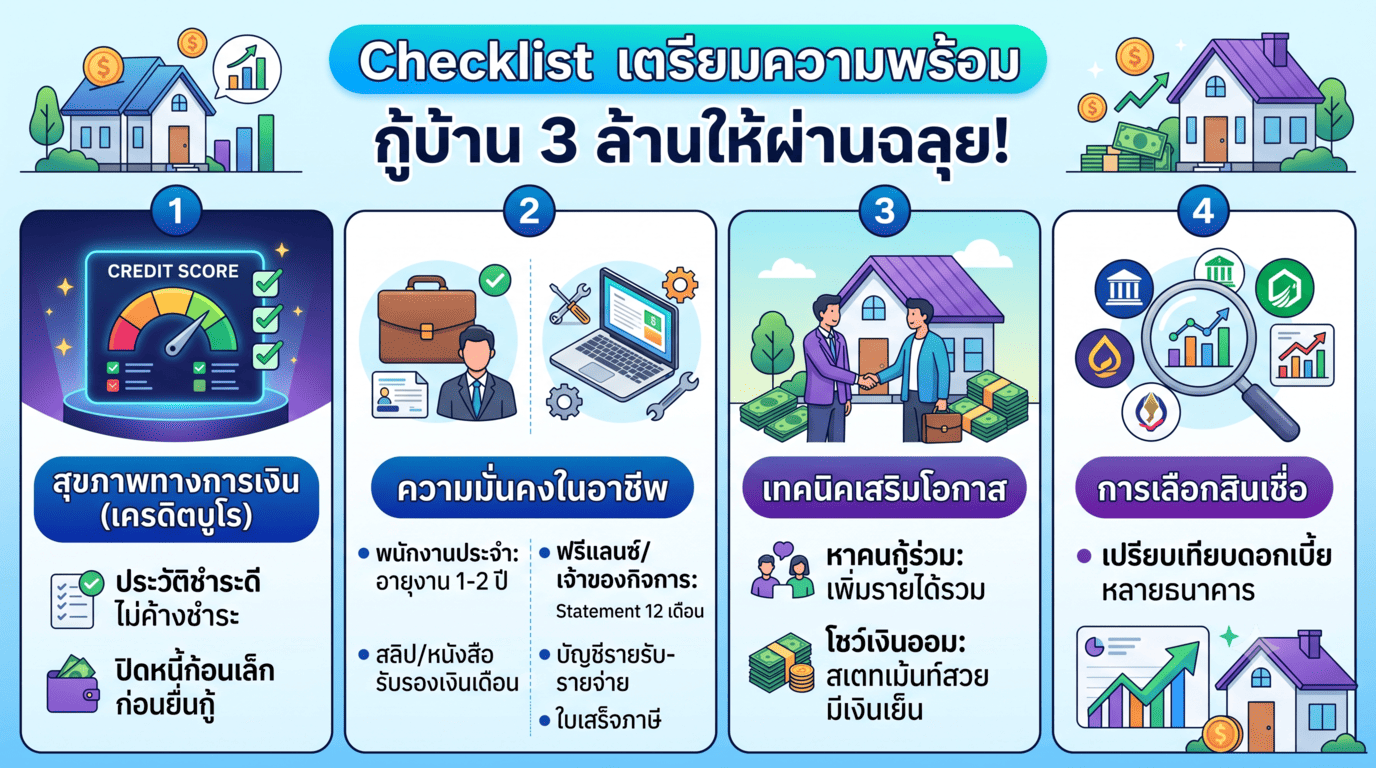
ประวัติการชำระหนี้ในเครดิตบูโรคือภาพสะท้อนพฤติกรรมทางการเงินของคุณ สิ่งที่ควรหลีกเลี่ยง คือการค้างชำระหนี้บัตรเครดิต หรือสินเชื่ออื่น ๆ แม้แต่การจ่ายช้าเพียงไม่กี่วันก็อาจส่งผลลบได้ ส่วน สิ่งที่ควรทำ คือการปิดหนี้บัตรเครดิต หรือหนี้ส่วนตัวที่มีวงเงินต่ำก่อนยื่นกู้ เพื่อลดภาระหนี้รวม (DSR) ให้ต่ำลงก่อนการยื่นเรื่อง
ความมั่นคงในอาชีพ: หลักฐานการเงินที่น่าเชื่อถือ
ธนาคารต้องการความมั่นใจว่ารายได้ของคุณมีความต่อเนื่องและยั่งยืน
-
พนักงานประจำ: ควรมีอายุงานที่ปัจจุบันไม่น้อยกว่า 1-2 ปี เอกสารที่ใช้คือ สลิปเงินเดือน, หนังสือรับรองเงินเดือน, และ Statement ย้อนหลัง 6 เดือน
-
เจ้าของกิจการ/ฟรีแลนซ์: เป็นกลุ่มที่ต้องพิสูจน์รายได้ยากกว่า ควรเตรียม Statement ย้อนหลัง 12 เดือน, บัญชีรายรับ-รายจ่ายที่ชัดเจน, ใบเสร็จการเสียภาษี (ภ.ง.ด.) เพื่อแสดงความสม่ำเสมอและความน่าเชื่อถือของรายได้ที่เข้ามา
เทคนิคเพิ่มโอกาสกู้ผ่านฉลุยสำหรับเงินเดือนชนเพดาน DSR
หากเงินเดือนของคุณอยู่ใกล้เคียงเกณฑ์ขั้นต่ำ 40,000 บาท และต้องการ กู้ 100% เพื่อซื้อ บ้านราชบุรี คุณจำเป็นต้องใช้เทคนิคเหล่านี้ช่วยเสริม:
ใช้ตัวช่วย “กู้ร่วม” อย่างชาญฉลาด
การกู้ร่วมกับคู่สมรส หรือญาติสายตรงที่มีรายได้ดีและมีเครดิตทางการเงินที่ดีจะช่วยเพิ่มรายได้รวมและลด DSR ให้ต่ำลงได้ ทำให้โอกาสในการอนุมัติสินเชื่อมีสูงขึ้น การกู้ร่วมคือการสร้างความมั่นคงทางการเงินร่วมกันที่ธนาคารให้ความสำคัญ
“เงินออม” คือหลักฐานสำคัญที่เหนือกว่าเงินเดือน
หากคุณสามารถแสดงให้ธนาคารเห็นว่าคุณมีเงินออมสำรองในบัญชี (Statement) ที่สม่ำเสมอ และมีเงินดาวน์บางส่วน (แม้คุณจะเลือกกู้ 100% ก็ตาม) จะช่วยเพิ่มความน่าเชื่อถือได้เป็นอย่างมาก ธนาคารจะมองว่าคุณมีวินัยทางการเงินที่ดี และมีความสามารถในการรับมือกับเหตุการณ์ฉุกเฉินได้
เจรจาและเลือกใช้โปรโมชั่นดอกเบี้ยต่ำ
-
หาข้อมูลเปรียบเทียบ: เปรียบเทียบอัตราดอกเบี้ยของธนาคารพาณิชย์ และธนาคารเฉพาะกิจของรัฐบาล (เช่น ธอส.) เพื่อหาโปรโมชั่นที่ดีที่สุด
-
ยื่นหลายธนาคาร: ยื่นกู้พร้อมกันหลายธนาคาร เพื่อให้มีตัวเลือกที่ดีที่สุด (แต่ควรยื่นให้เสร็จสิ้นภายในช่วงเวลาสั้นๆ เพื่อให้ข้อมูลเครดิตบูโรยังคงเป็นปัจจุบัน)
วางแผนสำรองสำหรับอนาคต: ความเสี่ยงของการกู้ 100%
การ กู้ 100% หมายถึงคุณเริ่มต้นด้วยการมีหนี้สินเต็มมูลค่า ซึ่งมีความเสี่ยงสูงในช่วง 3-5 ปีแรกหากมีการปรับขึ้นของอัตราดอกเบี้ย
แผนบริหารความเสี่ยงเมื่อดอกเบี้ยลอยตัว
หลังหมดช่วงดอกเบี้ยคงที่ (มักจะเป็น 3 ปีแรก) อัตราดอกเบี้ยจะปรับเข้าสู่ช่วงดอกเบี้ยลอยตัว (MRR/MLR) ซึ่งอาจทำให้ยอดผ่อนต่อเดือนสูงขึ้นอย่างมาก ผู้กู้จึงต้องมีแผนรับมือล่วงหน้า ซึ่งมีสองทางเลือกหลักที่ต้องพิจารณา:
-
รีเทนชั่น (Retention): คือการขอเจรจาต่อรองกับธนาคารเดิมที่คุณกู้อยู่ เพื่อขอปรับลดอัตราดอกเบี้ยเป็นอัตราโปรโมชั่นใหม่ การทำรีเทนชั่นมักจะง่ายและรวดเร็วกว่าการรีไฟแนนซ์ และมีค่าใช้จ่ายน้อยกว่ามาก (บางครั้งอาจไม่มีเลย) แต่มักจะได้รับอัตราดอกเบี้ยที่สูงกว่าการย้ายไปธนาคารใหม่เล็กน้อย
-
รีไฟแนนซ์ (Refinance): คือการย้ายหนี้สินเชื่อบ้านไปธนาคารใหม่ที่เสนออัตราดอกเบี้ยต่ำกว่า วิธีนี้มักจะช่วยลดภาระดอกเบี้ยได้มากที่สุด แต่มีค่าใช้จ่ายในการดำเนินการและค่าธรรมเนียมที่สูงกว่า
การเตรียมตัวสำหรับทั้งสองทางเลือกนี้ไว้ตั้งแต่เนิ่น ๆ จะช่วยให้คุณสามารถควบคุมค่าใช้จ่ายในการผ่อนชำระในระยะยาวได้ดี
งบประมาณชีวิตหลังบ้าน: ค่าใช้จ่ายที่มักถูกลืม
นอกจากค่าผ่อนบ้านประมาณ 15,000 – 21,000 บาทต่อเดือนแล้ว คุณจะต้องเตรียมงบประมาณสำหรับค่าใช้จ่ายอื่น ๆ ที่เกิดขึ้นเสมอ เช่น ค่าใช้จ่ายในการจดจำนอง, ค่าส่วนกลางของโครงการ บ้านราชบุรี, ค่าประกันอัคคีภัย, และค่าซ่อมบำรุงตกแต่งเล็กน้อย
“มาตรการรัฐกระตุ้นอสังหาฯ 2569”: นับเป็นข่าวดีอย่างยิ่งที่รัฐบาลได้ขยายเวลา ลดค่าธรรมเนียมการโอนและจดจำนองเหลือเพียง 0.01% (สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท) ซึ่งบ้านราคา 3 ล้านบาทจะได้สิทธิ์นี้เต็มๆ และช่วยให้คุณประหยัดเงินค่าจดทะเบียนและค่าโอนจากหลักแสนเหลือเพียงไม่กี่ร้อยบาท ทำให้มีเงินเหลือไปใช้จ่ายในส่วนอื่นได้มากขึ้น
แหล่งข้อมูลอ้างอิง:
ทรัพย์ศักยภาพ น่าลงทุน โซนราชบุรี
📝 สรุป: การเตรียมตัวคือคำตอบสุดท้าย
การซื้อ บ้านราชบุรี มูลค่า 3 ล้านบาท แบบกู้ 100% ไม่ใช่เรื่องที่เป็นไปไม่ได้ แต่ต้องมาพร้อมกับความเข้าใจในหลักการ DSR ที่เข้มงวด และการมีวินัยทางการเงินที่สูง หากคุณมีรายได้สุทธิตั้งแต่ 35,000 – 40,000 บาทขึ้นไป และมีประวัติทางการเงินที่ดี โอกาสในการ “รอด” และมีความสุขกับการผ่อนบ้านก็จะสูงขึ้นตามไปด้วย
คำถามที่พบบ่อย (FAQs)
-
Q: ผ่อนบ้าน 3 ล้านบาท 30 ปี ต้องจ่ายดอกเบี้ยรวมเท่าไหร่?
-
A: หากอัตราดอกเบี้ยเฉลี่ยตลอดสัญญาอยู่ที่ 6% คุณจะจ่ายดอกเบี้ยรวมประมาณ 3.4 – 3.8 ล้านบาท ซึ่งมากกว่าเงินต้นเสียอีก การรีไฟแนนซ์จะช่วยลดภาระดอกเบี้ยได้มหาศาล
-
-
Q: ถ้าเงินเดือนไม่ถึงเกณฑ์ขั้นต่ำ 35,000 – 40,000 บาท แต่ไม่มีภาระหนี้เลย จะกู้ผ่านไหม?
-
A: มีโอกาสผ่าน หากธนาคารพิจารณา DSR ให้สูงถึง 60% (ต้องการเงินเดือนขั้นต่ำเพียง 22,500 บาท ตามฐานดอกเบี้ยปี 2569) แต่แนะนำให้เตรียมเงินดาวน์ก้อนใหญ่หาผู้กู้ร่วม หรือเพิ่มรายได้เสริมเพื่อความแน่นอนที่สุด
-
หากคุณกำลังมองหาตัวแทนอสังหาริมทรัพย์ที่ให้บริการอย่างครบวงจร เราพร้อมเป็นผู้ช่วยในการดูแลการลงทุนของคุณให้เป็นไปอย่างราบรื่น
บริการของเราครอบคลุม:
ทุกบริการที่เกี่ยวข้องกับ นิติกรรม การทำสัญญา และการประเมินราคาทรัพย์ จะได้รับการดูแล แนะนำ และดำเนินการโดยทีมงานผู้เชี่ยวชาญเฉพาะทางและทีมกฎหมายมืออาชีพจาก บริษัทบริหารสินทรัพย์ ในฐานะพันธมิตรโดยตรงของเรา
คุณจึงมั่นใจได้ว่าทุกธุรกรรมผ่าน KS MyHome จะถูกต้องตามกฎหมาย โปร่งใส ปลอดภัย และราบรื่นในทุกขั้นตอน
ช่องทางการติดต่อ:
-
📞 โทรศัพท์: 064-169-8979 (คุณเบียร์)
-
💬 LINE ID: @ksmyhome
-
📧 Email: info@ksmyhome.com
⚠️ ข้อจำกัดความรับผิดชอบ (Disclaimer):
บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ความรู้และเป็นข้อมูลเบื้องต้นสำหรับการศึกษาเท่านั้น มิใช่คำแนะนำทางการเงินหรือข้อเสนอแนะทางกฎหมายโดยตรง การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลเพิ่มเติมและประเมินความเสี่ยงด้วยตนเอง
เนื่องจากข้อมูลราคา ผังเมือง หรือข้อกำหนดทางกฎหมาย อาจมีการเปลี่ยนแปลงตามกาลเวลาและระเบียบของทางราชการ ผู้สนใจควรตรวจสอบข้อมูลล่าสุดกับหน่วยงานที่เกี่ยวข้อง (เช่น กรมที่ดิน หรือ สำนักงานเขต) ก่อนทำการตัดสินใจ ทั้งนี้ ทางเว็บไซต์ขอสงวนสิทธิ์ในการรับผิดชอบต่อความเสียหายใดๆ ที่อาจเกิดขึ้นจากการนำข้อมูลในบทความนี้ไปใช้อ้างอิง
บทความเกี่ยวข้อง


